





报告分享 | 宠物用品出海,全球三大梯队市场机会与风险全景拆解

派读团队讯,随着海外养宠渗透率持续走高、消费需求不断分化,国内宠物用品出海赛道迎来新的格局变化,机遇与风险同步显现。为此,派读团队整理了由Antom发布的《2026年宠物用品出海全球洞察报告》部分内容,旨在为行业从业者、品牌方及渠道商、投资人提供精准的市场参考,梳理当前宠物用品出海市场的消费特征、机会赛道与潜在挑战。
(以下仅为报告的部分节选,扫描下方二维码,即可阅读报告全文,并获取宠物行业硬核资料包,解锁1000+份最新宠业报告)
全球宠物行业全景:规模、驱动力与区域格局
市场规模与增长韧性
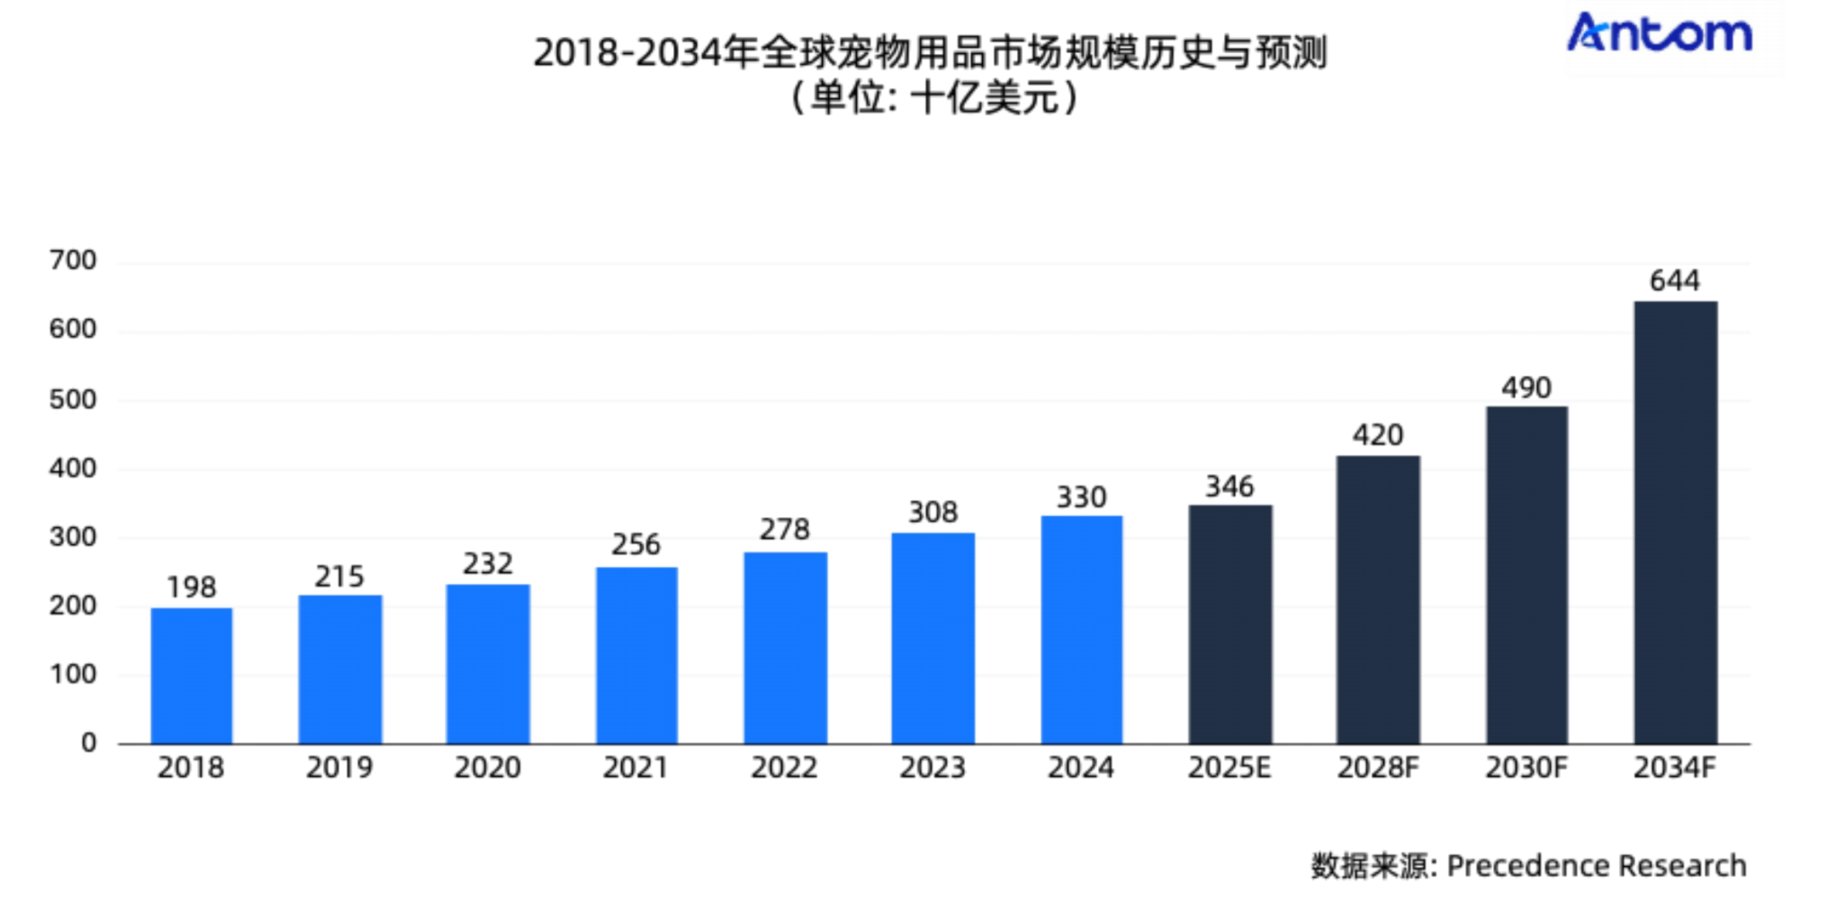
2025年,全球宠物用品市场规模为3460亿美元。从Precedence Research发布的长期趋势来看,行业复合年增长率从2022-2025年的约6%进一步提速,预计在2025-2034年间维持7.1%的年增速,至2034年市场接近6440亿美元。这一增速在全球消费品类中处于较高水平,且展现出明显的抗周期韧性。B1oombergIntelligence数据显示,2022年欧美通胀高峰期间,宠物用品支出的收缩幅度明显低于外出餐饮、休闲旅游等同等可支配性消费品类。消费者倾向于优先维持宠物护理标准,而将其他可选消费纳入削减范围。上述消费行为特征赋予宠物用品行业在宏观经济承压环境下较为显著的防御性增长属性。
区域分布、增速与竞争格局
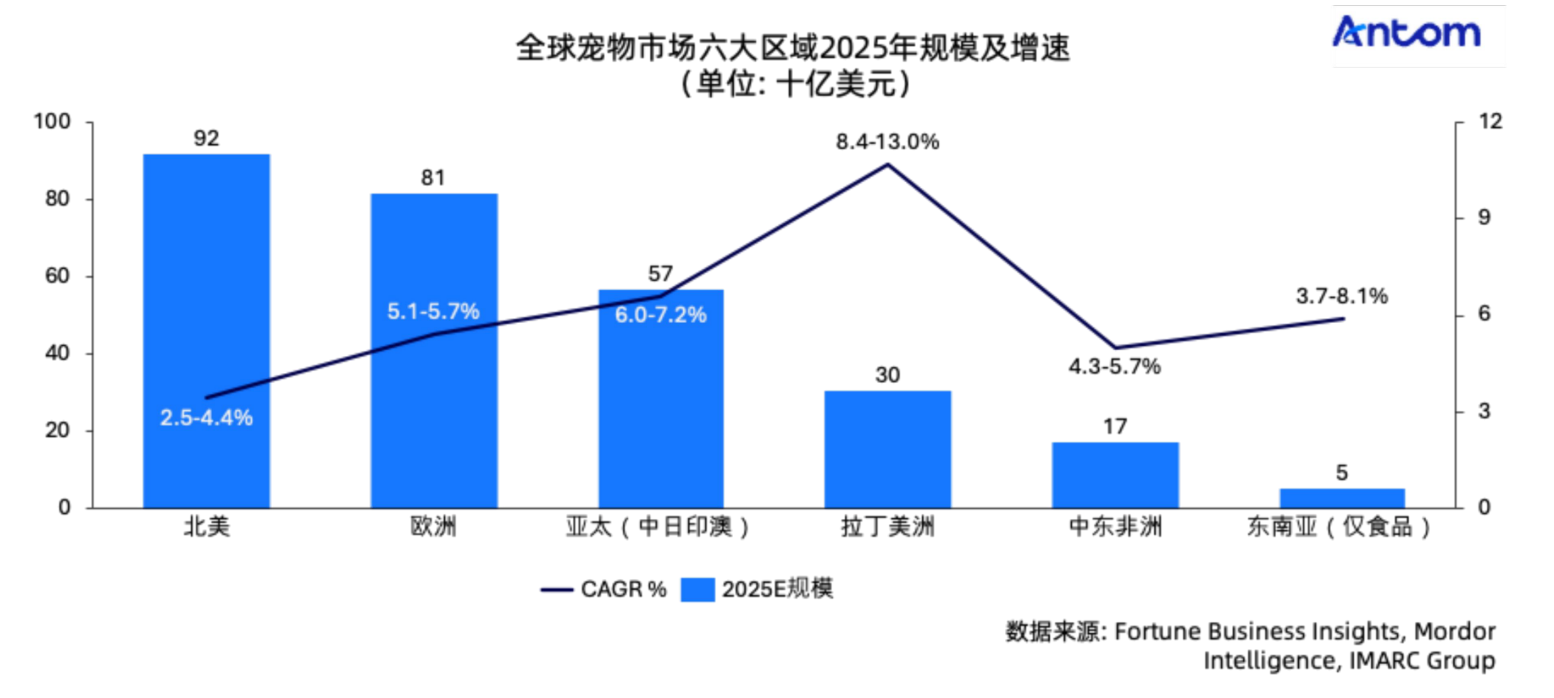
从体量分布看,全球宠物用品市场呈现出高度的区域集中性。根据Fortune BusinessInsights及Mordor Intelligence数据显示,北美(917亿美元)与欧洲(814亿美元)合计贡献全球约50%的市场规模,是当前宠物消费的绝对重心;亚太地区(不含东南亚,IMARC数据)宠物用品市场规模为565亿美元,位居第三,其中中国、日本、澳洲体量较大;拉丁美洲、中东非洲及东南亚分别为304亿美元、170亿美元及49亿美元,体量相对有限。
各区域在渠道结构、支付生态与消费驱动力上同样存在本质性差异。北美以订阅制电商为核心变现载体;欧洲以可持续认证与成分透明度驱动溢价,支付方式因国而异,高度碎片化;东南亚以社交内容电商TikTok Shop、Shopee为主要获客渠道,货到付款占比40%至60%;中东以高净值渠道,Instagram、精品宠物专店为品牌发现路径,BNPL工具使用量2024年同比增长约200%;拉丁美洲以分期付款文化重塑消费决策框架,消费者的购买判断基准是"每期还款金额"而非产品总价(Worldpay GPR 2025 / Checkout.com 2025 / EBANX 2024)。
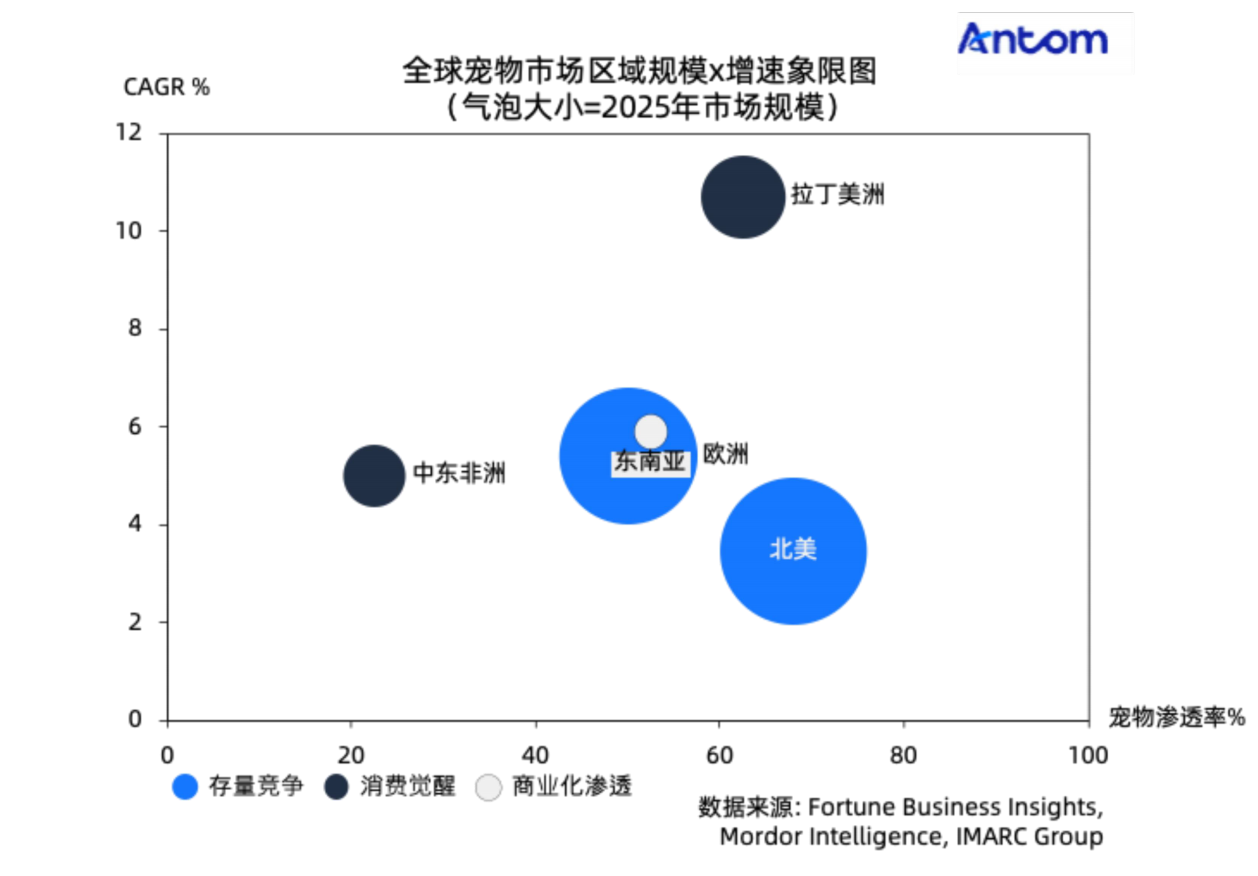
基于市场成熟度、消费者行为特征与竞争格局,全球宠物用品市场可归纳为三类具有本质差异的市场形态。
第一梯队:存量竞争市场(北美、欧洲)
北美与欧洲是全球宠物消费最成熟的区域,宠物家庭渗透率已接近饱和(美国66%,欧洲约50%),增量来源于消费升级而非新增宠主。消费者已建立稳定的品牌偏好,品牌忠诚度高,迁移成本较大。后进入品牌须在价格之外建立清晰的功能性或价值观差异化,方能推动消费者从既有品牌迁
移。
美国:功能升级与健康管理
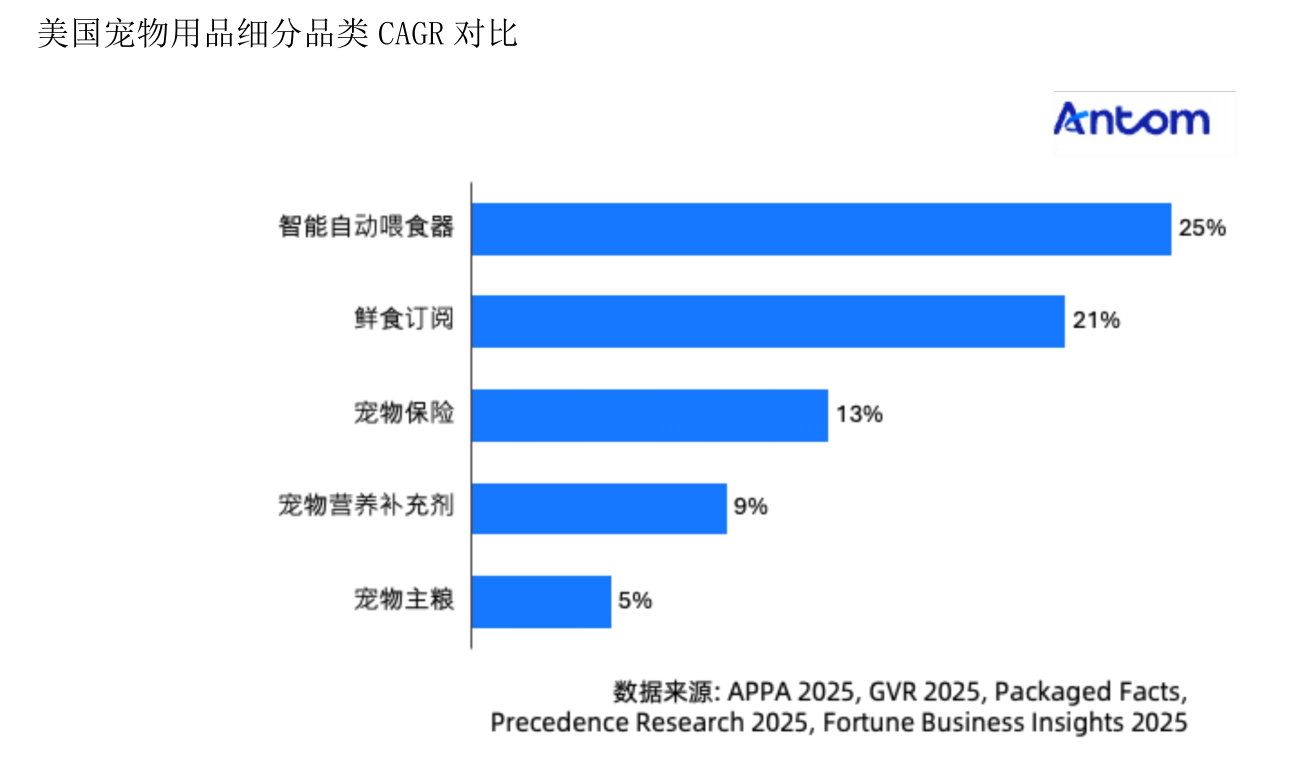
美国是全球宠物消费最成熟的单一市场,市场规模约为621亿美元(GlobalGrowth Insights),渗透率已接近天花板(67%),增量完全来自升级而非新增宠主。日前,美国家庭越来越倾向于将宠物视为家庭成员(Pet Humanization),消费者愿意在人类健康消费趋势对应的宠物产品上投入更多预算,例如鲜食、天然有机食品、健康管理等。
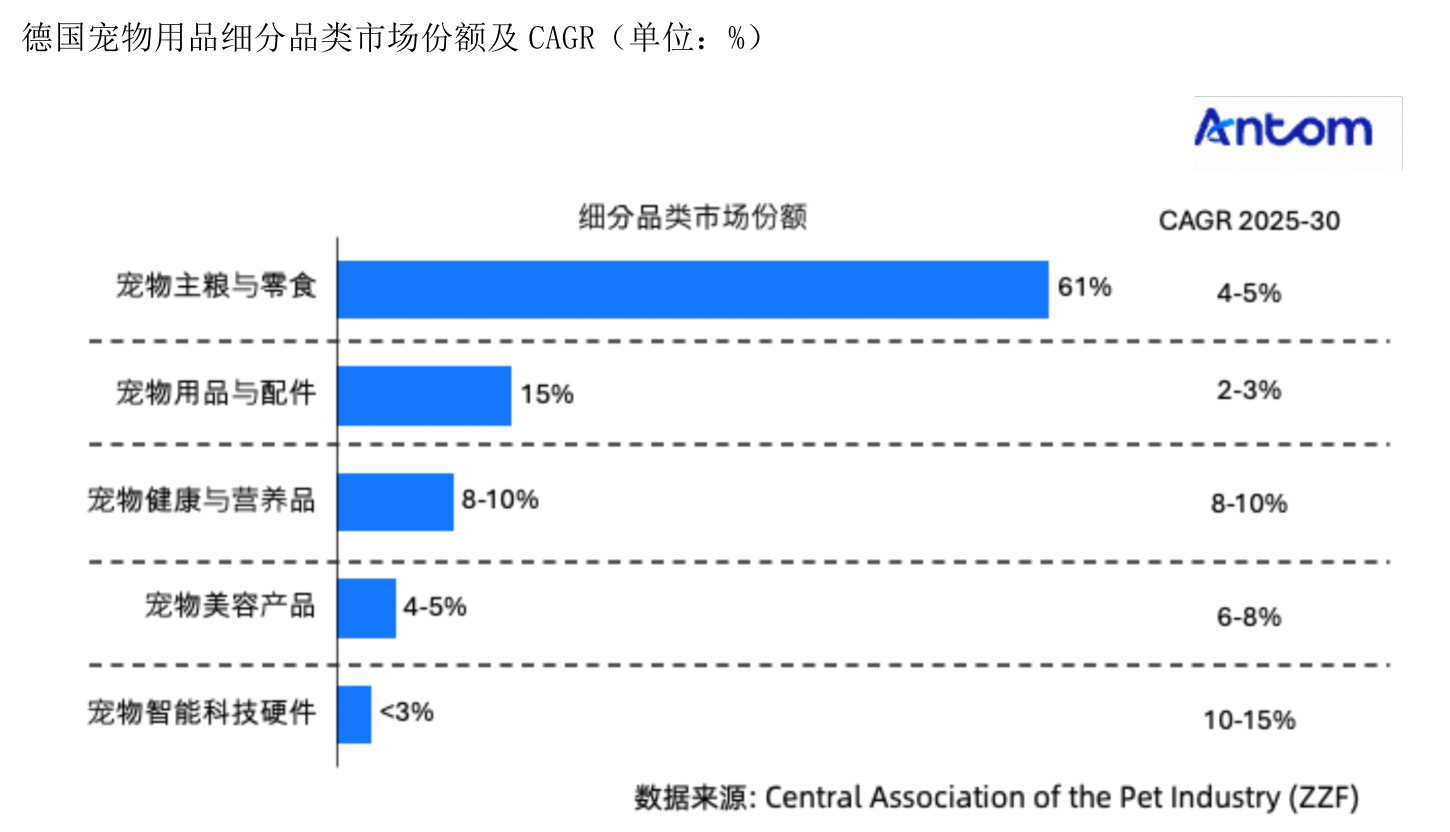
德国:环保认证建立溢价壁垒
德国是欧洲最大的宠物消费市场之一,也是欧洲最成熟、法规最严格的市场之一。德国宠主更加关注产品的来源、生产方式、环境影响以及认证体系。未来增长主要来自高附加值产品,而非传统大众用品。
第二梯队:消费觉醒市场(中东、拉丁美洲)
这一类市场的共同特征是:商业化宠物消费已有一定基础,但处于从"基础消费"向"品质消费"加速过渡的阶段,消费驱动力来自收入增长、社会文化转变或人口结构变化,而非单纯的市场自然成熟。
沙特:高端品牌快速增长
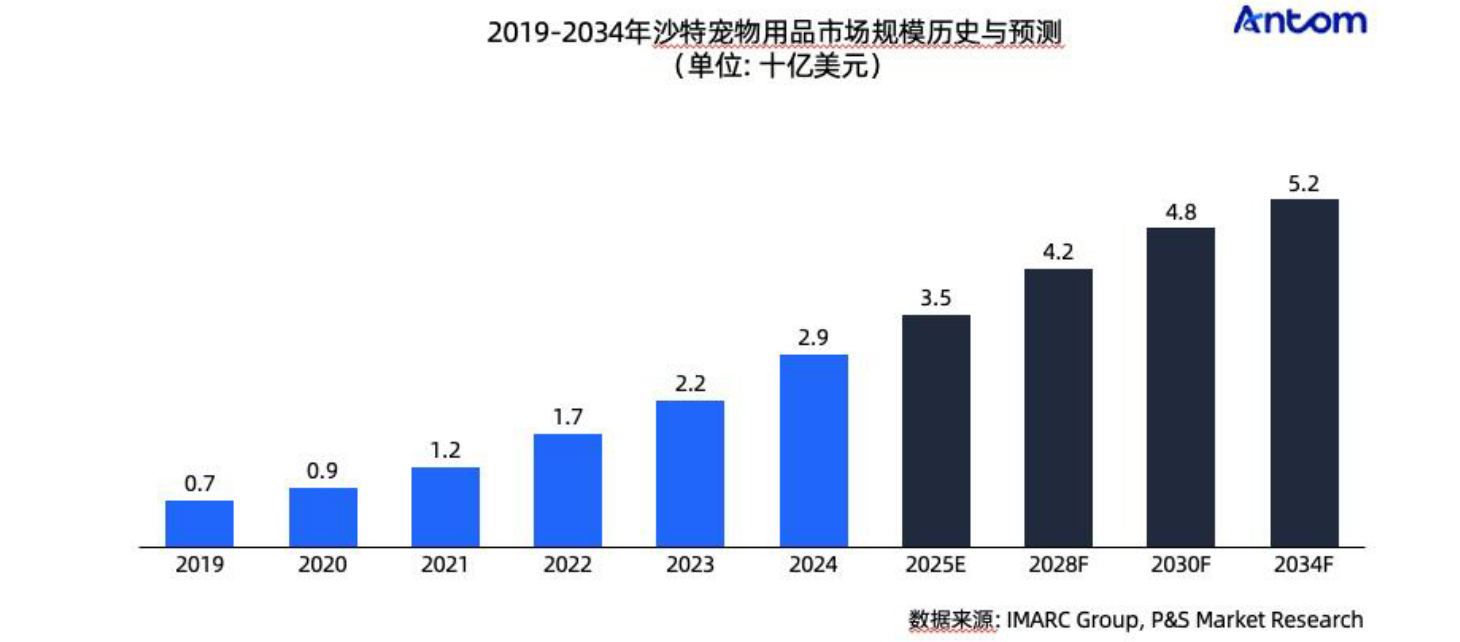
据沙特农业部统计,沙特宠物数量五年内从80万只增至240万只,Vision2030推动的社会现代化正在将宠物用品从边缘消费推向主流。预计到2034年,沙特宠物用品市场规模将达到52亿美元。
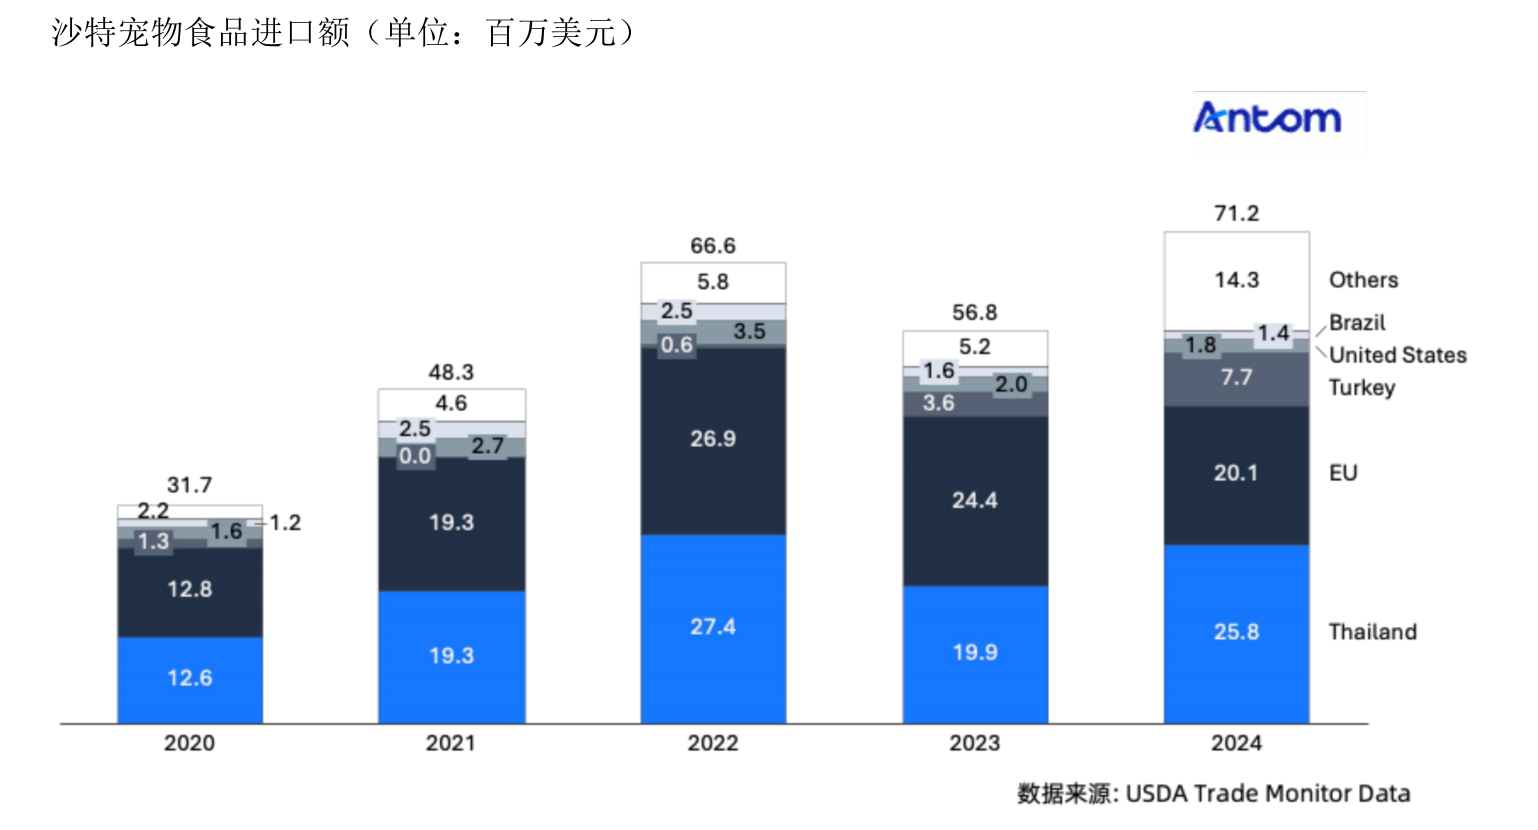
中东消费者对进口高端品牌接受度高,客单价是全球最高梯队之一,但本地高端宠物食品供给不足。沙特每年约有1/4的宠物食品,向美国、欧洲、泰国、巴西、土耳其等国进口。
巴西:分期支付驱动购买
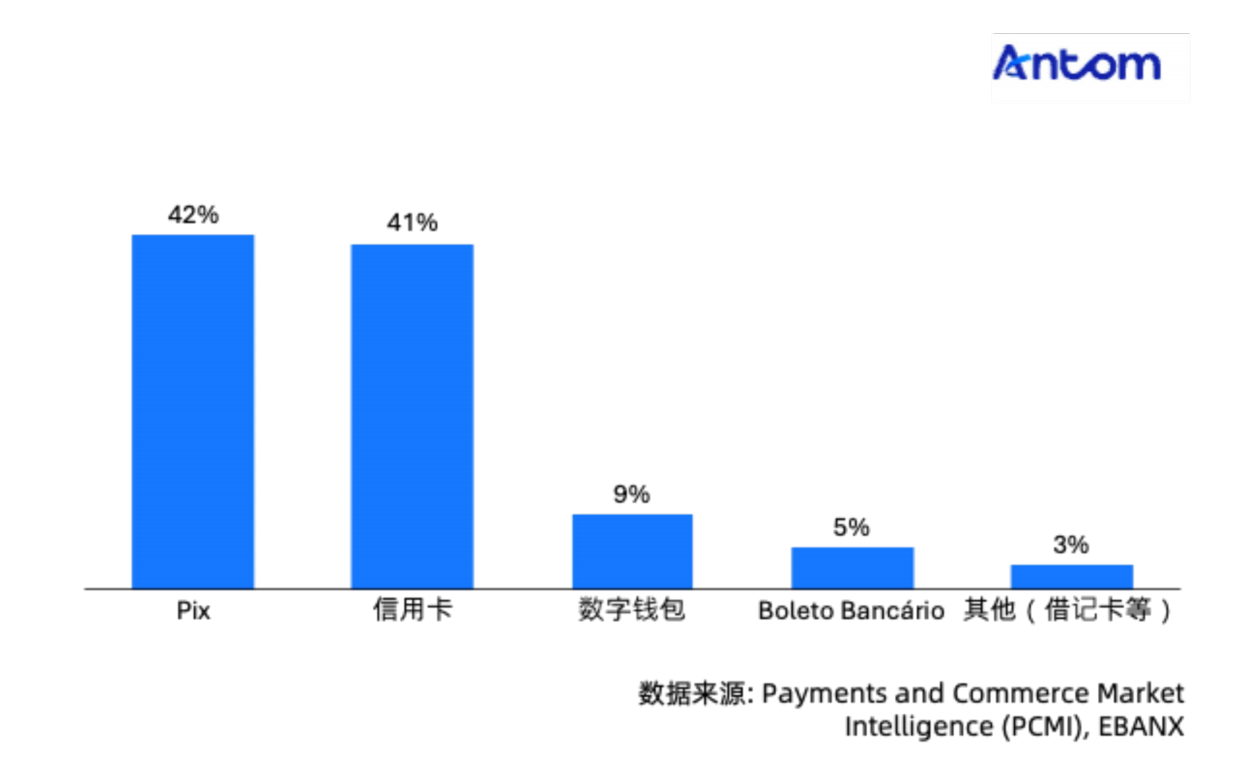
在巴西宠物用品市场规模约为93.2亿美元,未来预期增长为7.6%。消费者的购物决策基准是“每期还款金额”而非“产品总价”,分期付款(Parcelamento)已内化为消费习惯的组成部分。一款80美元的宠物营养套装,在支持12期免息分期的情况下每期仅约6.7美元;若仅支持一次性全款支付,消费者通常放弃该笔购买。
第三梯队:商业化渗透市场(东南亚)
东南亚是全球宠物市场商业化程度最低、增速最高、先发优势最显著的区域。泰国以外的东南亚各国商业化宠物食品渗透率中位数不足30%,远低于北美及欧洲的95%(Kantar/Pet Fair SEA2024)。这一渗透率缺口意味着,市场的增量来源是将以家庭自制膳食或散装粮喂养宠物的群体,转化为品牌商业产品的消费者,而非争夺已建立品牌偏好的存量用户。渗透率从20%提升至40%的过程一旦触发,市场规模接近翻倍,先发进入者可同时受益于市场自然扩张与品牌先发壁垒。
印度尼西亚:渗透缺口是最大机会
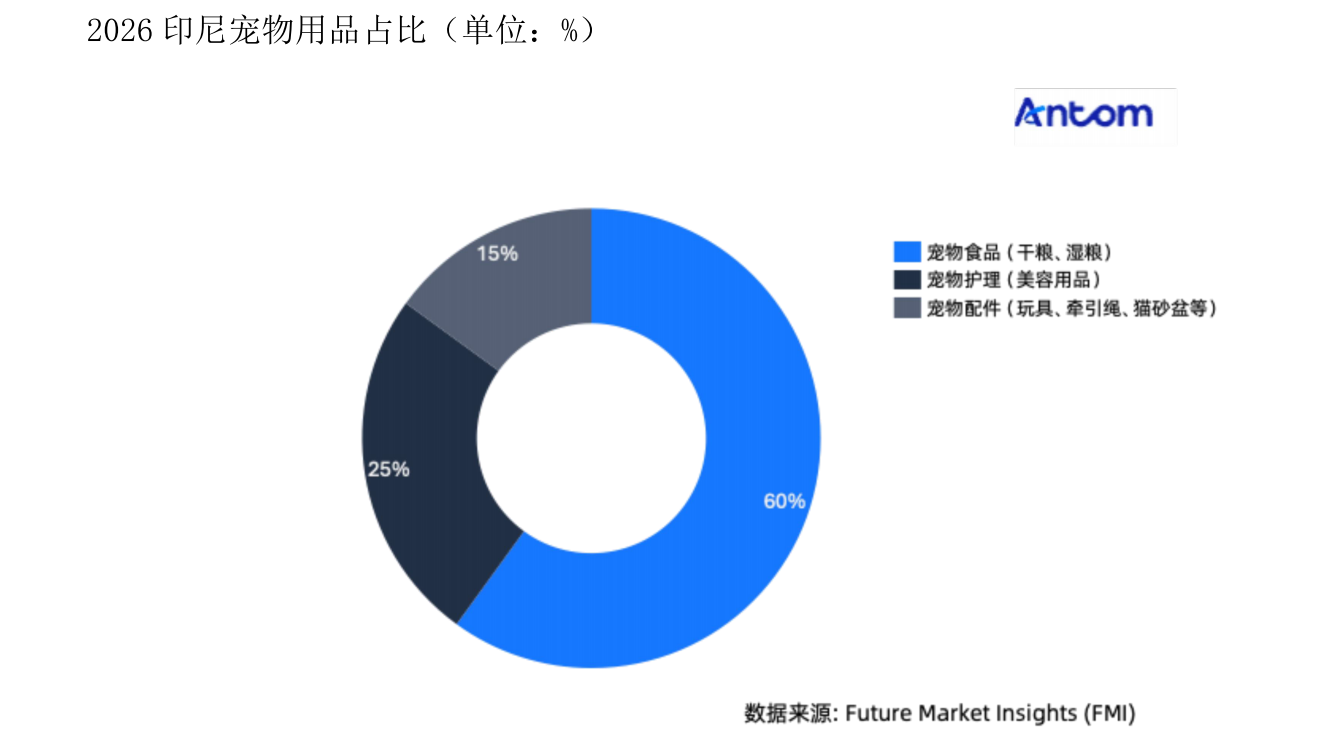
印尼是全球宠物商业化渗透率最低的大型市场之一:67%的家庭持宠,但仅约20%使用商业化宠物食品,剩余80%消费者喂食自制餐食或散装粮。同时印尼电商渠道快速扩张,TikTok Shop 2025年Q1GMV同比激增300%,猫湿粮是Shopee印尼GMV最高单品类。
(以上仅为报告的部分节选。扫描下方二维码,即可阅读报告全文,并获取宠物行业硬核资料包,解锁1000+份最新宠业报告)
End
《2026年中国宠物食品消费报告》正式上线
评论区