





中国市场营收大涨20%,硕腾公布2026年三季报

白皮书团队讯,近日,动保巨头硕腾公布2026年三季报,交出了一份“符合预期”的成绩单。在这份财报里,畜牧、诊断与国际市场成为支撑硕腾业绩的主要来源。
财报显示,2026年前三季度,硕腾实现营收71.21亿美元,同比微增0.4%;净利润18.83亿美元,同比下降8.1%。单看第三季度,硕腾营收24亿美元,按报告基础和有机运营基础计算均下降1%;净利润5.91亿,美元,按报告基础计算下降18%;稀释每股收益1.44美元,同比下降12%;调整后稀释每股收益1.75美元,报告增长3%,有机运营增长1%。
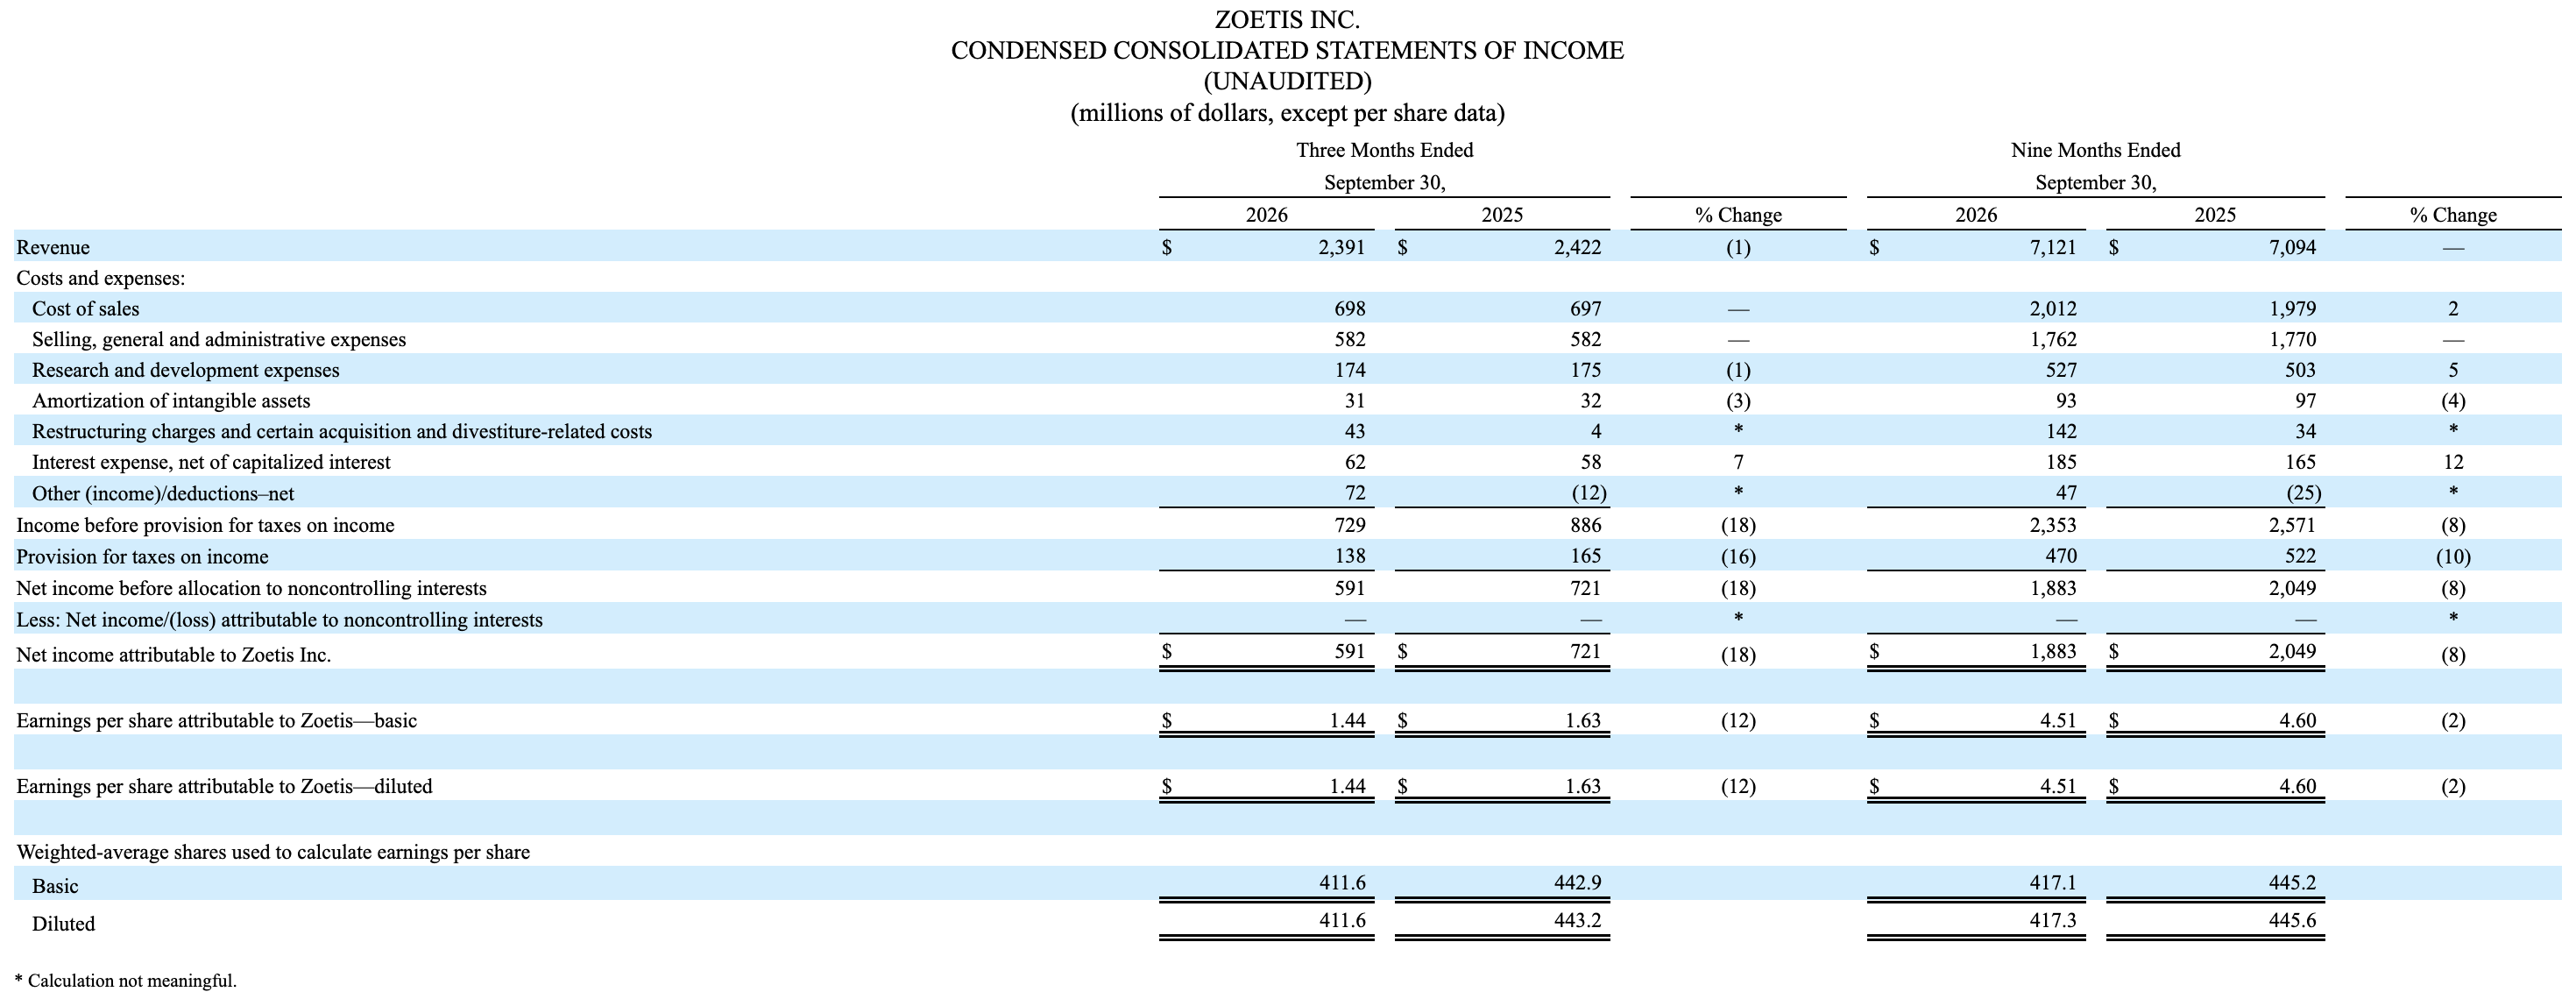
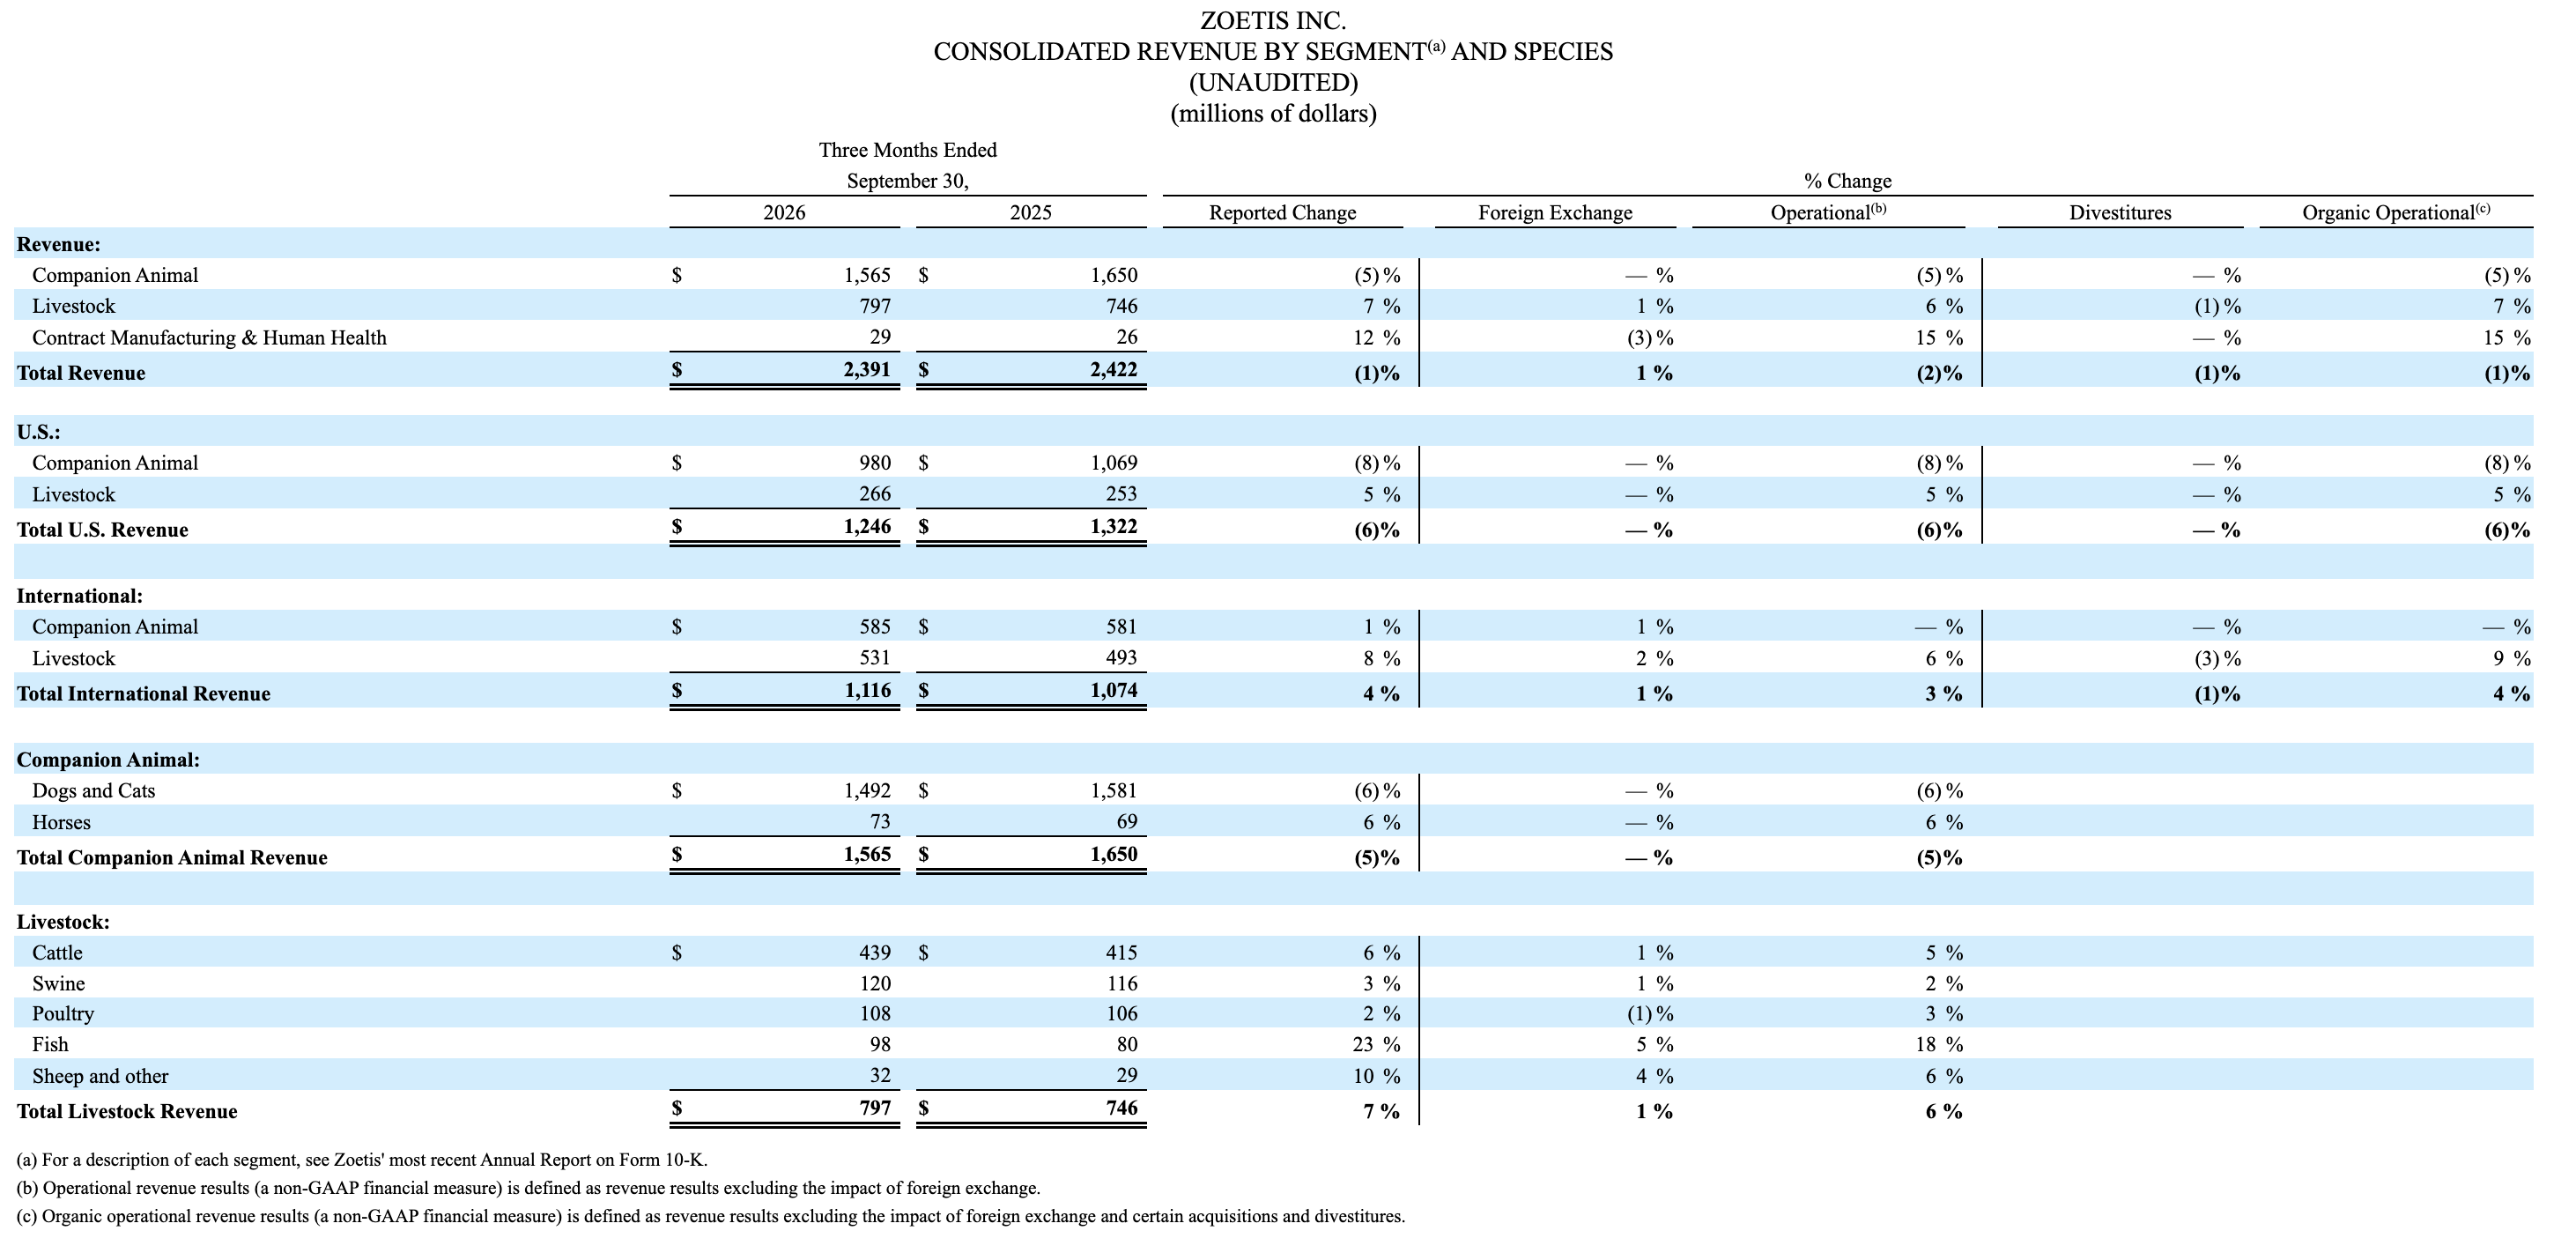
硕腾将其商业业务组织和管理分为美国和国际两个分部。其中,美国分部在2026年第三季度收入为12亿美元,与2025年第三季度相比下降6%;伴侣动物收入下降8%,反映出宏观因素导致的价格敏感性、皮肤科领域的竞争压力以及仿制药竞争。第三季度美国分部家畜收入增长5%,得益于牛、猪和家禽业务的强劲表现。
硕腾国际分部 2026年第三季度的收入为11亿美元,与2025年第三季度相比增长4%;伴侣动物收入增长1%,按有机运营基础计算持平,主要受寄生虫药和骨关节炎(OA)疼痛产品的推动,但部分被关键皮肤科产品销售额下降所抵消。
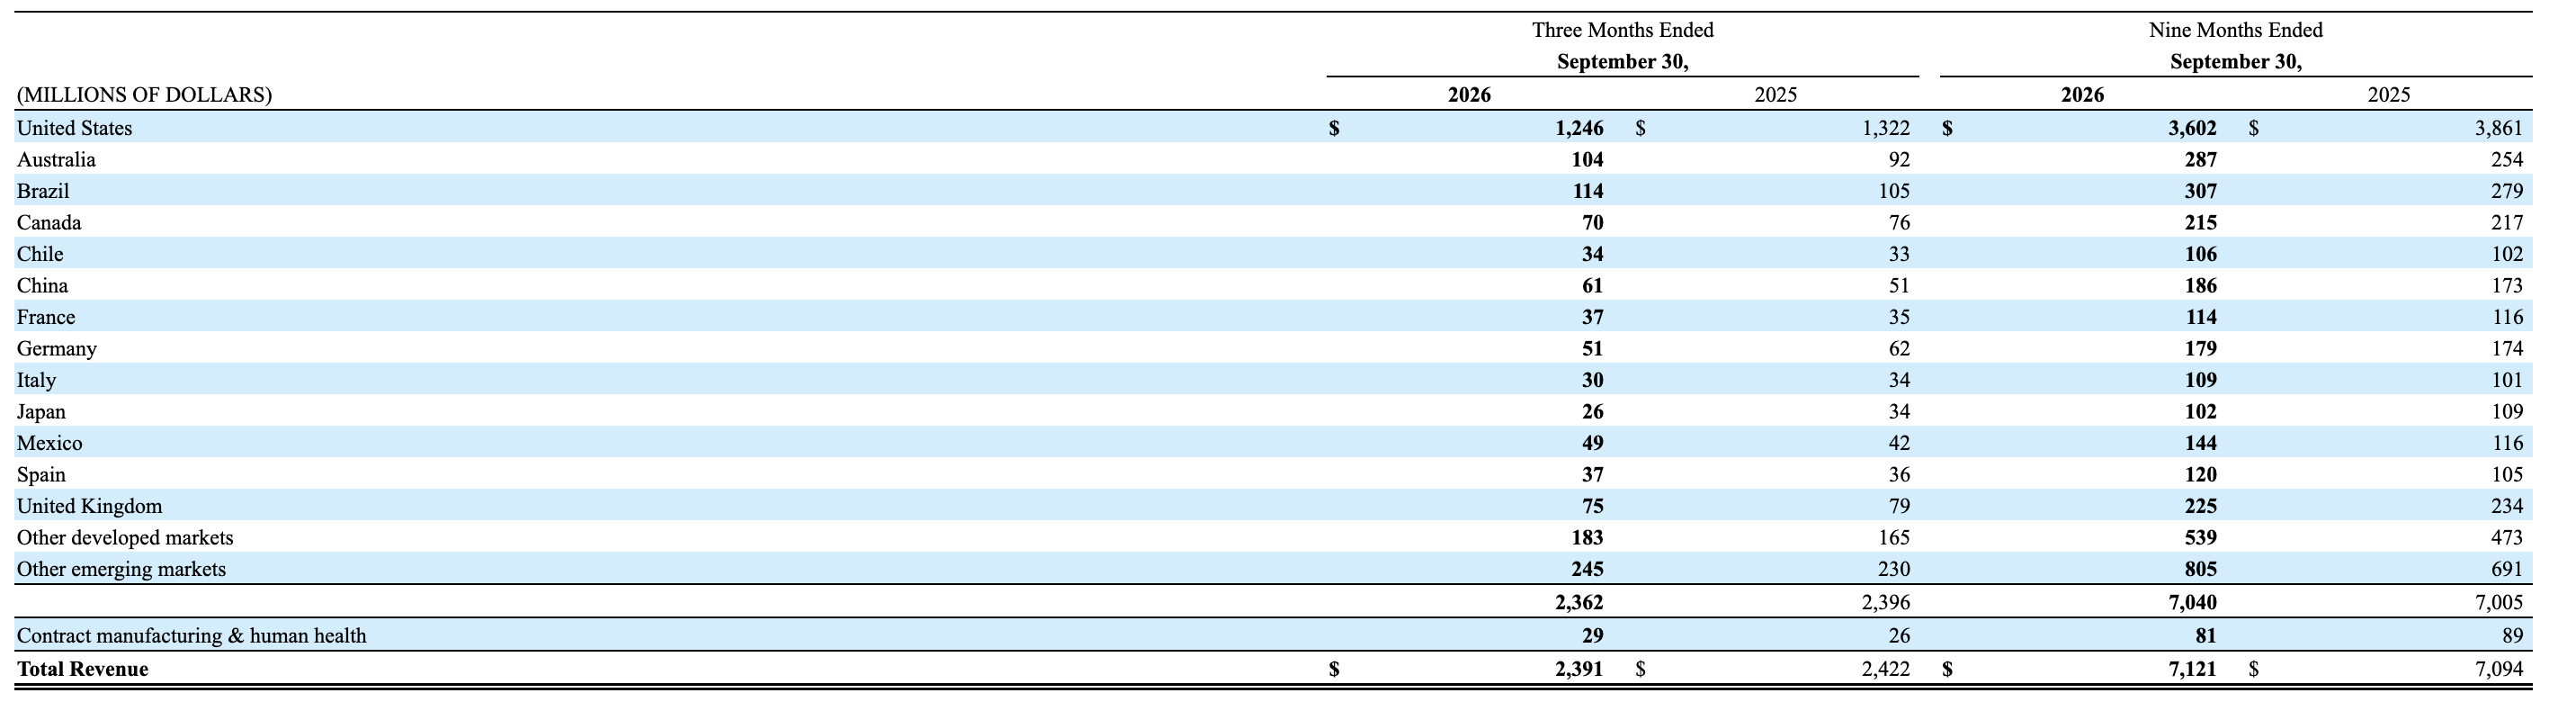
值得注意的是,中国市场是国际分部中的亮点。2026年第三季度,硕腾中国营收6100万美元,同比增长20%,剔除汇率因素后有机增长14%;前三季度累计营收1.86亿美元,同比增长8%。在全球伴侣动物业务承压的情况下,这一增速颇为难得。
从产品线看,硕腾2026年第三季度全球伴侣动物营收15.65亿美元,同比下降5%;其中核心皮肤科产品营收3.96亿美元,同比下降16%,美国市场下降 13%,国际市场下降 20%。Simparica系列(欣宠克)营收3.58亿美元,增长1%;骨关节炎疼痛单抗 Librela/Solensia营收1.37亿美元,增长2%;伴侣动物诊断营收1.22亿美元,增长13%,是增速最快的板块;畜牧业务营收7.97亿美元,同比增长7%。
“我们第三季度的业绩符合预期。伴侣动物业务持续承压,但被畜牧和诊断业务的增长部分抵消,这充分体现了我们产品组合的多元化优势。我们将继续专注于巩固市场地位,并将资源投向能够产生最大效益的领域。凭借规模、专业实力以及创新研发管线,我们始终引领动物健康领域的创新步伐,有信心为客户和股东创造长期价值。”硕腾首席执行官Kristin Peck表示。
在监管批准与产品组合扩展方面,硕腾在多个市场取得进展。10月,硕腾的长效犬用抗菌注射液Convenia®RTU获得美国食品药品监督管理局(FDA)批准,预计将于2027年第一季度向兽医师供应。同时,硕腾在英国推出犬用Lenivia®,在瑞士获得猫用Portela®批准,单次注射可提供长达三个月的骨关节炎长效止痛效果。Simparica Trio®(欣宠安)获得美国FDA紧急使用授权(EUA),用于治疗犬及幼犬的新世界螺旋蝇幼虫感染。
值得注意的是,硕腾更新了2026年全年财务指引:将营收预期下调至92.20亿至93.20亿美元区间;将调整后净利润上调至26.00亿至26.40亿美元区间;将调整后每股摊薄收益上调至6.25美元至6.35美元区间。
把这份季报放回行业背景中看,它更像是行业转折期的一个注脚。过去数年,宠物医疗被视为抗周期的优质赛道,如今,随着发达宠物医疗市场的兽医服务成本上升,宠主的价格敏感度正在重塑需求结构。对这家行业龙头而言,真正的考验在于,在份额防守与新品类创造之间,硕腾能否找到一个不被双向消耗的平衡点。
End
《中国宠物健康老龄化洞察报告》正式上线
扫码获取,1000➕宠业最新高价值报告
评论区